目次
・第8章:3社の境界はすでに曖昧になっている
・第9章:反証ポイント。強気一辺倒で読まないために
・第10章:日本企業は、何を問うべきか
第8章:3社の境界はすでに曖昧になっている
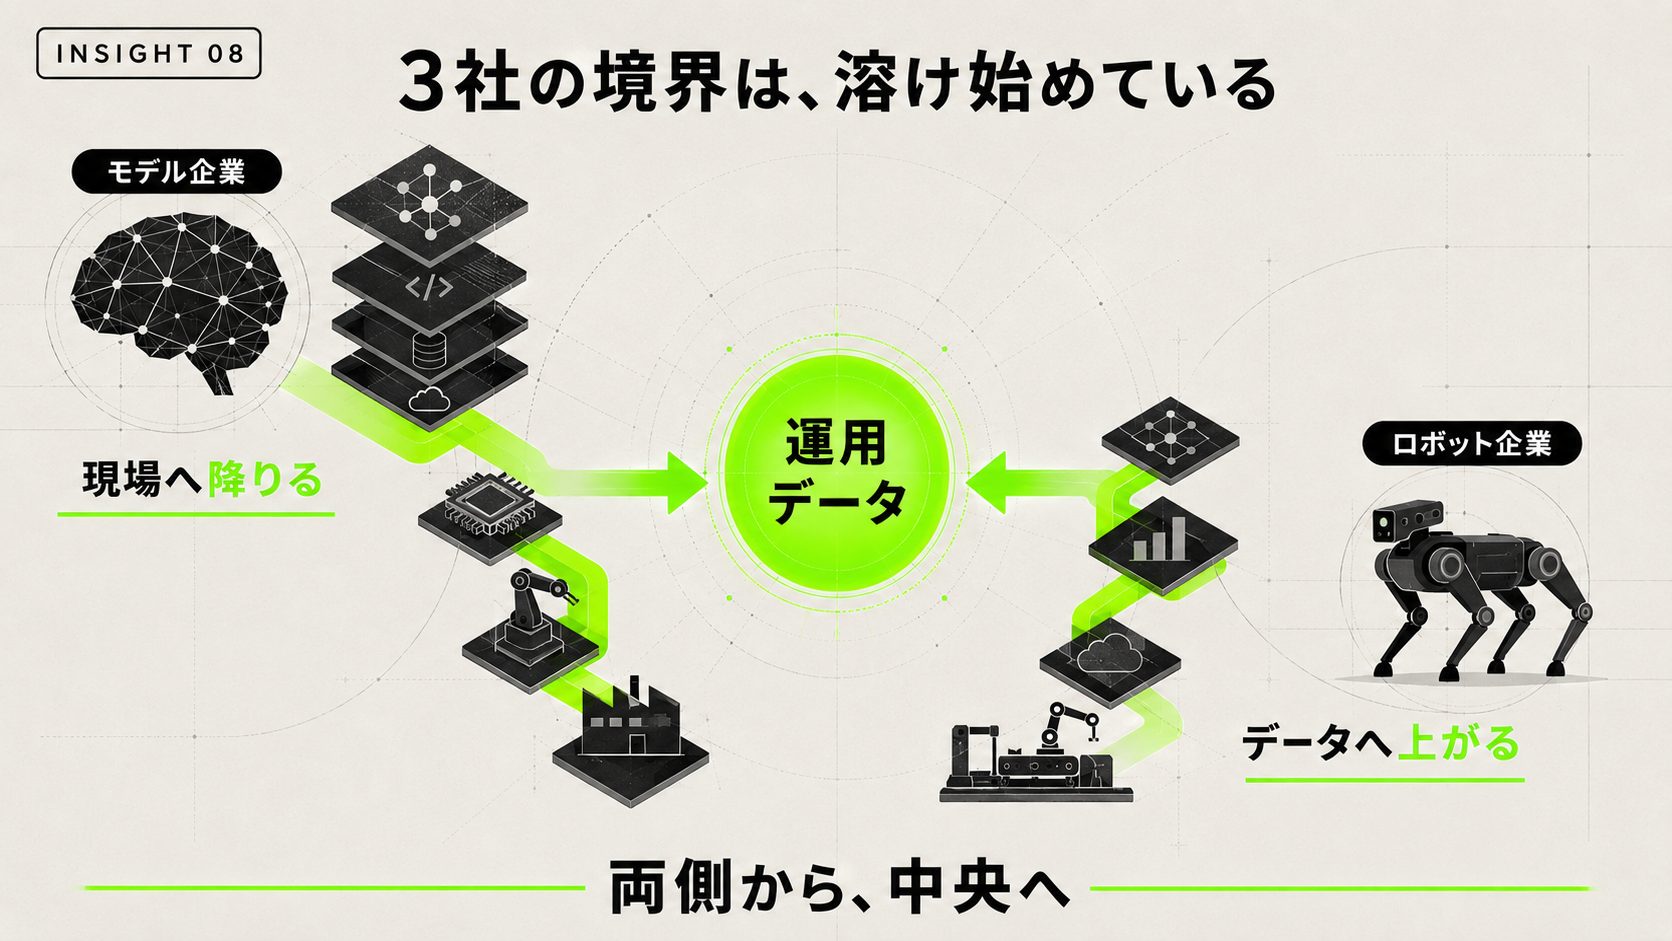
ここまで3つの道として整理してきたが、現実にはこの区分は溶け始めている。これが本稿で最も重要な観察である。
Skild AIのZebra買収は、その象徴だ。手に入れたのはAMRの製品ラインだけではない。倉庫のロボットと現場作業者のタスクを実時間データで調整するオーケストレーション基盤「Symmetry Fulfillment」である。モデルの上に運用の層を積んだことになる。同社自身、ヒューマノイドによるピッキング、四足による点検、アームによる梱包、AMRによる搬送、そしてそれらを束ねる制御層までを一体で提供できる体制になると説明する。
ABB、UR、MiRとの提携も同じ方向だ。OEM製品に直接ブレインを埋め込むことは、流通チャネルを押さえることでもある。「モデルだけを売る」ポジションは実は成立しにくい。使われなければ、データが返ってこないからだ。
ANYboticsの動きも対称的だ。Data Navigatorは点検ログのビューアではなく、センサー値を集約し、履歴と比較し、予兆を抽出する分析基盤である。SAPやAWSとの連携も進み、横河電機との提携ではロボット管理ソフトウエアの側から統合された。同社が売っているのは、もはや機体ではない。運用と意思決定のレイヤーだ。
そしてこれは、最近になって始まった転換ではない。2024年の時点で同社は、顧客がデータ基盤を持たない場合は基本ダッシュボードを提供し、デジタルツインやデータ運用基盤を持つ顧客に対してはAPIでロボットのデータを流し込む、という二段構えをすでに敷いていた。Cognite、Siemens Energyといったデジタルツイン企業との連携も動いていた。機体を売る会社が、当初からデータのレイヤーを取りにいっていたのである。
さらに踏み込んだ発言もある。フランクハウザー氏は同じ取材で、同社が目指すのは同じ「頭脳」で駆動される、形態の異なる複数のロボットであり、それは一種のオペレーティングシステムのようなものだと語っている。壁を登るロボット、配管の内部に入るロボット、清掃するロボット。用途は検査にとどまらず、レバーの操作、キャビネットの開閉、サンプルの採取といった操作(manipulation)へも広がりつつある。
つまり「1つの頭脳で多様な身体を動かす」という発想は、Skild AIやPhysical Intelligenceの専有物ではない。垂直統合の側からも、同じ地点が見えている。違うのは、そこへ到る道順だ。モデル企業は汎用性から出発して現場を取りに行き、ANYboticsは1つの現場を極めてから形態を広げようとしている。
理由は1つに集約できる。データが返ってくる場所を押さえた側が勝つからだ。モデル企業にとって現場を持たないことは、データが入ってこないことを意味する。垂直統合企業にとってソフトとデータ基盤を持たないことは、集めたデータを価値に変えられないことを意味する。
この構図は、Skild AIにとってのリスクでもある。ハードとソフトを密結合させた企業──自社工場に自社ロボットを展開する製造業や、機体とモデルを一体で開発するヒューマノイド企業──は、第三者のモデル提供者より早く独自のフライホイールを回せる可能性がある。
業界は「モデル企業 対 ロボット企業」に二分されているのではない。両側から中央に向かって収斂している。日本企業がパートナーを選ぶなら、相手がいまどこに立っているかではなく、どこへ向かって動いているかを見たほうがいい。
第9章:反証ポイント。強気一辺倒で読まないために
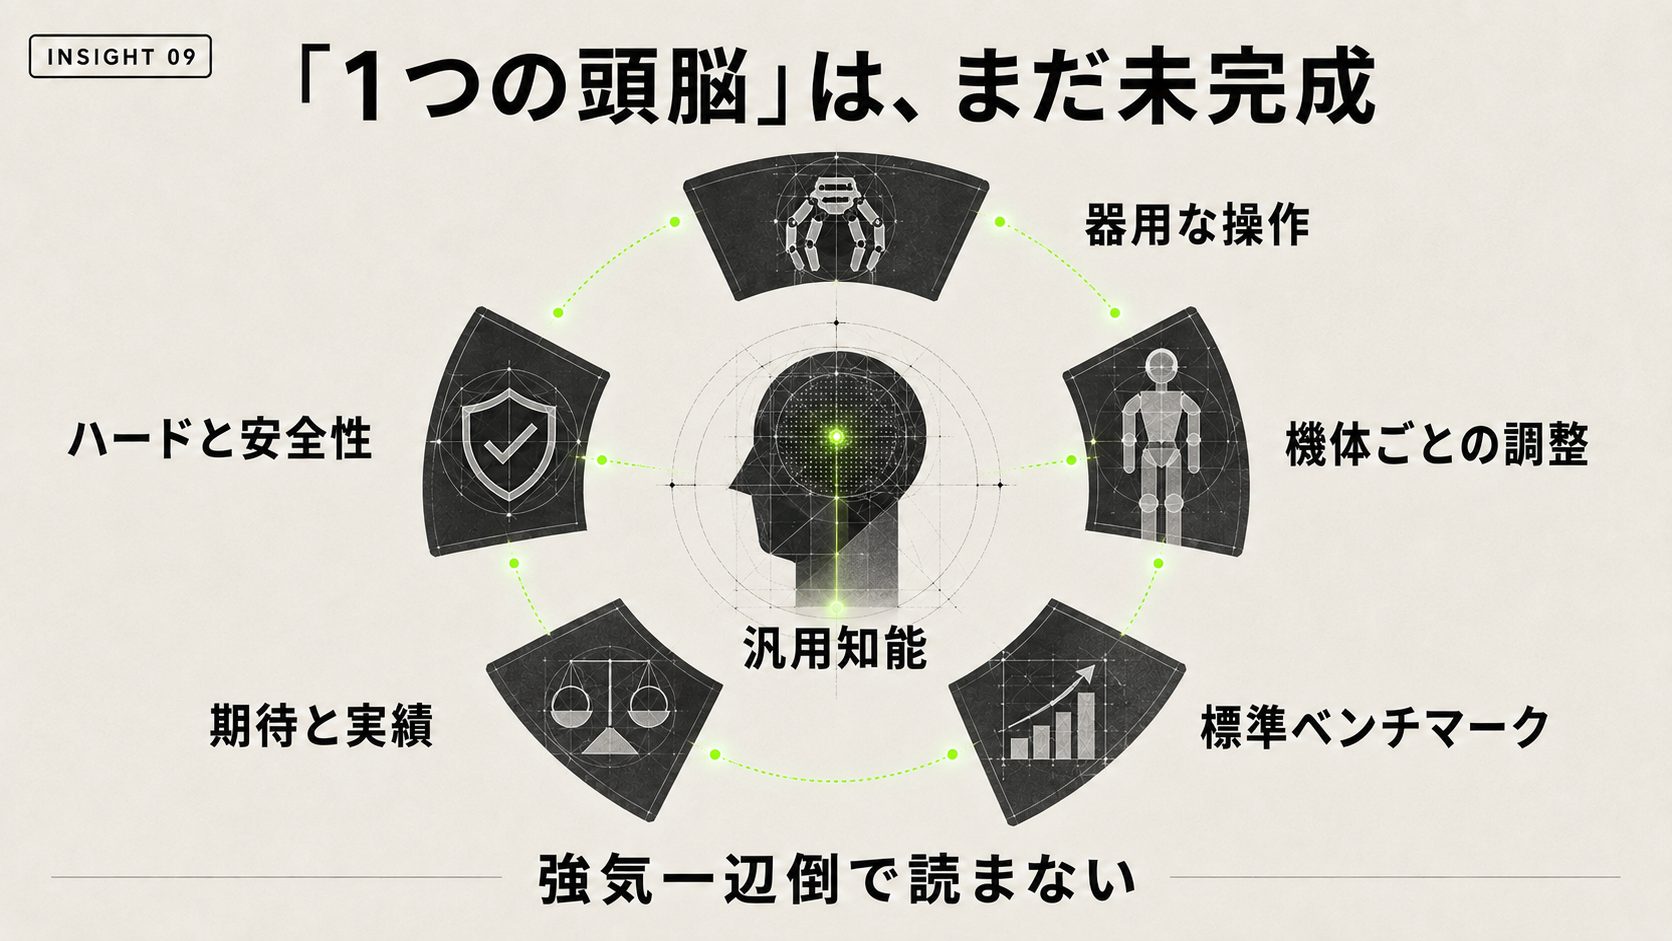
(1) 器用な操作への汎化は、まだ証明されていない
移動と操作は、質的に難易度が違う。移動では地面が安定していて誤差が回復するが、操作では接触そのものが課題であり、未知の形状・重量・摩擦に対してミリ単位の力とタイミングが要求される。
独立研究者による2026年5月の技術レビュー(査読論文ではなく、公開ベンチマークと論文を整理したもの)は、シミュレーションのドメインランダマイゼーションが移動では機能する一方、精密な挿入や柔軟物・流体の操作については公開された成果で機能していないと指摘している。
(2) 「1つの頭脳」は到達点であって、現在地ではない
同レビューは、2026年時点で実運用されているヒューマノイドはいずれもその機体のデータで個別に微調整されたVLAで動いており、機体をまたいだ転移は助けにはなるが、機体ごとの追加学習をまだ不要にはしていないと述べる。
Skild AI側もこれは認識している。グプタ氏は2026年8月、事後学習に必要なデータ量をできる限り減らすことがチームの目標であり、新しいタスクをゼロから1例で学べる水準を目指していると語っている。裏を返せば、現時点ではまだそうなっていない、ということだ。
(3) 標準ベンチマークが存在しない
「オムニボディード」も「構成的汎化」も、現時点では各社の主張である。cross-embodied(複数機体対応)との違いをどう測るのか、業界に共通の物差しはまだない。言語モデルにおけるMMLUのような、第三者が同条件で比較できる指標が不在のまま、評価額だけが動いている。
(4) 期待と実績のギャップ
公表売上約3,000万ドルに対し、評価額は140億ドル超。倍率は400倍を優に超え、価格に織り込まれているのはほぼすべてが未実現の期待だ。なお同社の資金調達については、米SECへのForm D提出が確認できないという指摘が一部メディアからなされている。事実関係は確定していないが、非公開企業の数字を扱う際の留保として記録しておきたい。
(5) ハードウエアと安全性は、依然として本質的
汎用モデルがどれだけ賢くなっても、防爆区域に入れない機体はそこでは使えない。IP等級、稼働温度、バッテリー、保守部品の供給、機能安全。産業現場では、これらが「賢さ」と同じかそれ以上の制約になる。
第10章:日本企業は、何を問うべきか
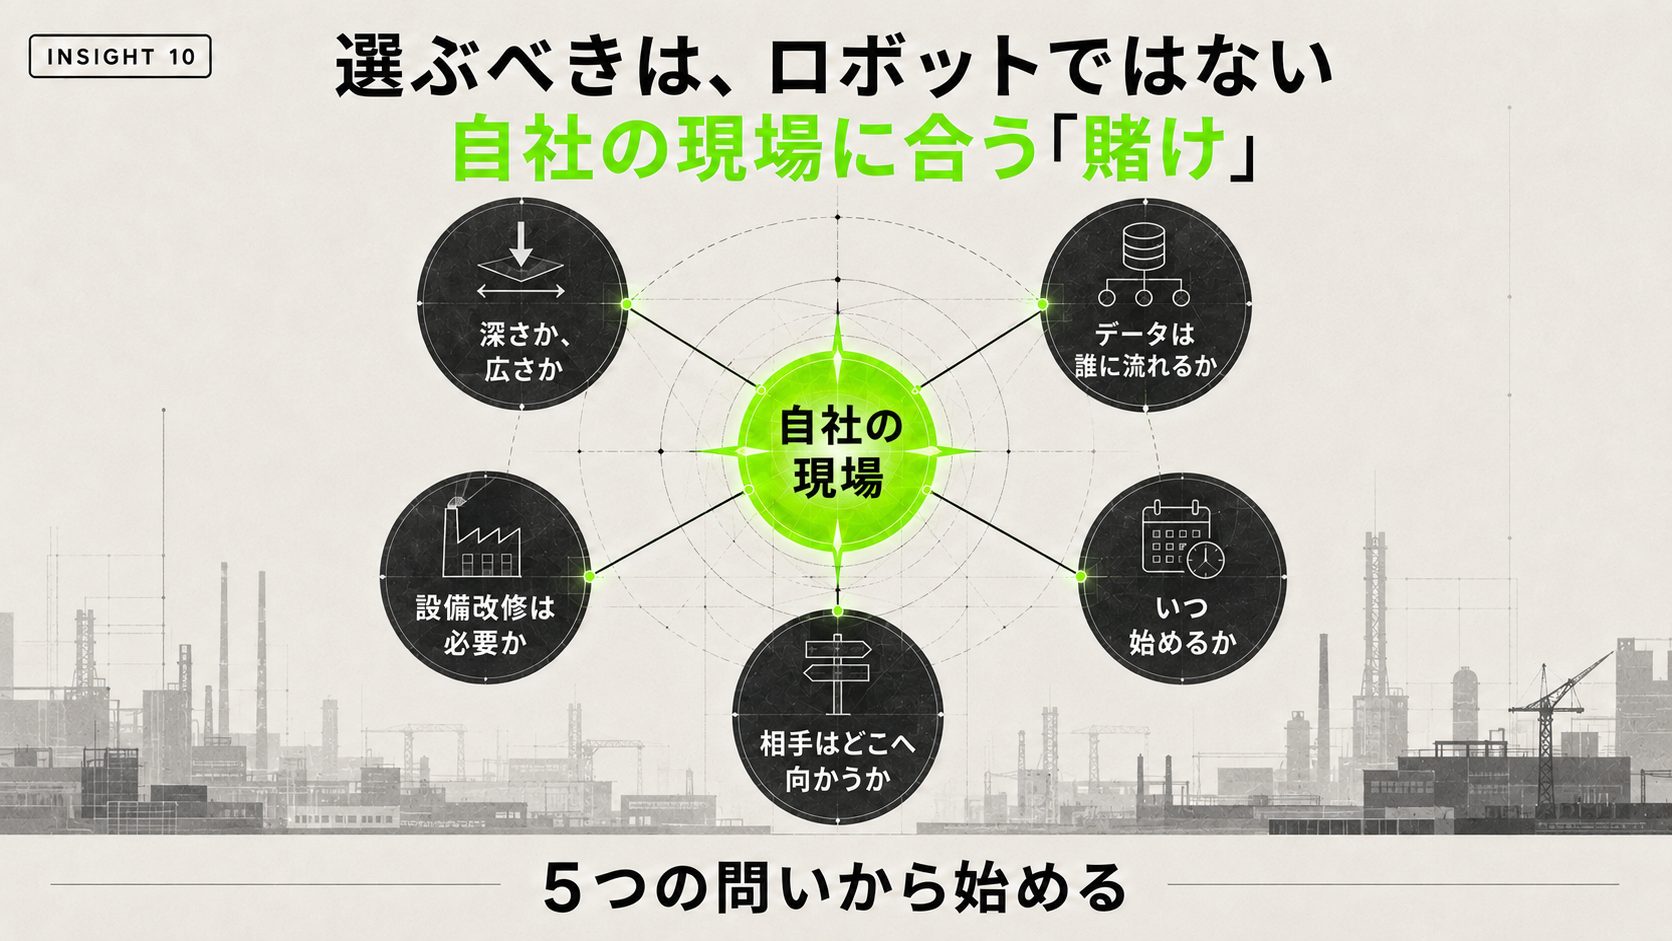
ここまでを踏まえると、日本企業が持つべき問いは「どのロボットを買うか」ではない。
問い1:この業務で必要なのは、深い最適化か、広い適応か
決まった手順を高い信頼性で回す点検・巡回なら、ANYbotics型の垂直統合が合理的だ。ロボット1台で年間35万ドル、回収6〜12カ月という数字が実際に出ている領域であり、稟議を通せる。製品が頻繁に変わる、タスクを定義しきれない、現場ごとに条件が違う──そうした領域では汎用モデル型に分がある。ただしこちらは、現時点でROIを事前に計算しきれない。そして「掴む・挿す・折る」が中心なら、身体適応より器用な操作に強い系列を見るべきだ。
問い2:自社の現場データを、誰のフライホイールに流すのか
最も見落とされている論点だ。汎用モデルの導入は、自社の現場から生まれたデータがベンダーのモデルを賢くすることを意味する。その改善は自社にも返るが、競合にも返る。契約でどこまで切り分けるのか、そもそも切り分けるべきなのか。これは調達の話ではなく、経営の話だ。
問い3:既存設備を作り変えずに導入できるか
人間サイズのロボットが人間の作業空間にそのまま入れるなら、設備投資は劇的に小さくなる。逆に、設備改修が前提の提案はその時点でROIの前提が違う。比較すべきは機体価格ではなく、認証・改修・保守を含めた総額である。
問い4:「完全に整ってから」で間に合うか
Skild AIのパタック氏はTECHBLITZの取材で、言語モデルは登場から4年以上経っても企業が使いこなせておらず、しかも言語ははるかに簡単な問題だと指摘した。物理空間を伴うロボティクスはもっと時間がかかる。技術が枯れるのを待つ選択は、待つ間に社内へ何の知見も蓄積しないという副作用を伴う。
問い5:相手は、どこへ動いているか
3社の境界が溶けつつある以上、相手がモデル企業かロボット企業かという分類は、5年後には意味を失っている可能性が高い。見るべきは移動の方向だ。モデル企業は運用と流通を取りに来ているか。ロボット企業はデータ基盤を持っているか。それが契約更新時の交渉力を決める。
フィジカルAIの競争は、ロボットの競争ではない。知能をどこに置くかという、設計の競争である。
Skild AIも、Physical Intelligenceも、ANYboticsも、それぞれの場所で筋の通った賭けをしている。違うのは、賭けが回収される時期と、勝ったときに手に入るものの大きさだ。日本企業に必要なのは、どれが正解かを当てることではなく、自社の現場がどの賭けに向いているかを見極めることである。
参考資料・出典
【企業の公式発表】
Skild AI「The case for an omni-bodied robot brain」:https://www.skild.ai/blogs/omni-bodied
Skild AI「Announcing Series C」:https://www.skild.ai/blogs/series-c
Skild AI「The Reindustrial Revolution」(ABB/UR/MiR/NVIDIA提携):https://www.skild.ai/blogs/reindustrial-revolution
Skild AI「Zebra Technologies ロボティクス部門の買収」:https://www.skild.ai/blogs/skild-zebra
Physical Intelligence 公式ブログ:https://www.pi.website/blog
Google DeepMind「Gemini Robotics 2」(2026年7月30日):https://deepmind.google/blog/gemini-robotics-2-brings-whole-body-intelligence-to-robots/
ANYbotics 公式(ANYmal X):https://www.anybotics.com/robotics/anymal-x/
横河電機・ANYbotics提携リリース(2026年2月10日):https://www.yokogawa.com/news/press-releases/2026/2026-02-10/
【共同発表・当事者による事例】
NVIDIA導入事例「Skild AI: Pioneering Omni-Bodied Intelligence Through Simulation」:https://www.nvidia.com/en-us/case-studies/skild-ai/
【論文】
π0.7: a Steerable Generalist Robotic Foundation Model with Emergent Capabilities(arXiv:2604.15483):https://arxiv.org/html/2604.15483v1
Gemini Robotics 1.5(arXiv:2510.03342):https://arxiv.org/pdf/2510.03342
【第三者報道・レビュー】
The Robot Report「Skild acquires Fetch Robotics assets from Zebra」:https://www.therobotreport.com/skild-acquires-fetch-robotics-assets-from-zebra-automation/
The Next Web(2026年8月24日、アビナフ・グプタ氏インタビュー/寄稿記事):https://thenextweb.com/news/skild-ai-gpt-moment-robots-abhinav-gupta
Vigier Ciment導入事例の報道:https://interestingengineering.com/ai-robotics/watch-robot-dog-completes-33000-inspections-at-150-year-old-cement-plant-safely
【TECHBLITZ自社取材】
ANYbotics ペーター・フランクハウザーCEO インタビュー(2024年5月23日):https://techblitz.com/startup-interview/anybotics/
Skild AI ディーパック・パタックCEO インタビュー前編:https://techblitz.com/startup-interview/skild-ai1/
Skild AI ディーパック・パタックCEO インタビュー後編:https://techblitz.com/startup-interview/skild-ai2/
「The State of Robotics in 2026」(独立研究者による技術レビュー):https://backpropagation.ai/posts/robotics-research-companies-icml-iclr-neurips-2024-2026/