目次
・第5章:ANYbotics、汎用モデルとは別の商用化ルート
・第6章:3社比較。序列ではなく、設計の違いとして
・第7章:なぜSkild AIに巨額資金が集まるのか
第5章:ANYbotics、汎用モデルとは別の商用化ルート
スイスのANYboticsは、上記2社の直接の競合ではない。汎用ロボット基盤モデルというレイヤーで戦ってはいないからだ。だがフィジカルAIの商用化という観点では、もう一つの完成された解を示している。
2016年にチューリッヒ工科大学(ETH Zurich)からスピンアウトした同社は、四足歩行ロボットANYmalを開発する。
注目すべきは、その出発点だ。共同創業者兼CEOのペーター・フランクハウザー(Peter Fankhauser)氏はTECHBLITZの取材(2024年)で、10年以上前の基礎研究は「階段を登るような複雑な場所でロボットは活動できるか」という問いから始まったと語っている。転機は、研究中のロボットの動画と論文を公開したときだ。重工業の施設運営者が反応した。人員が足りず、危険な作業もあり、車輪やクローラーでは動けない現場がある──という具体的な訴えだった。同社は大学の技術でその課題を解こうと決め、会社を興した。
顧客の要求が先にあり、技術がそこへ寄せられた。この順序が、以降の設計をすべて規定している。
ここで誤解を1つ解いておきたい。同社は「ハードウエア企業」と括られがちだが、それは正確ではない。ETH Zurichは深層強化学習による脚型ロボット制御の世界的な本拠地であり、共同創業者のマルコ・ハッター(Marco Hutter)氏はその中心にいた研究者だ。フランクハウザー氏自身、同じ取材で「AIによってロボットは自ら歩き方を学ぶ。私たちはロボットをプログラミングしているわけではない」と述べている。ANYboticsにも一級のAIがある。
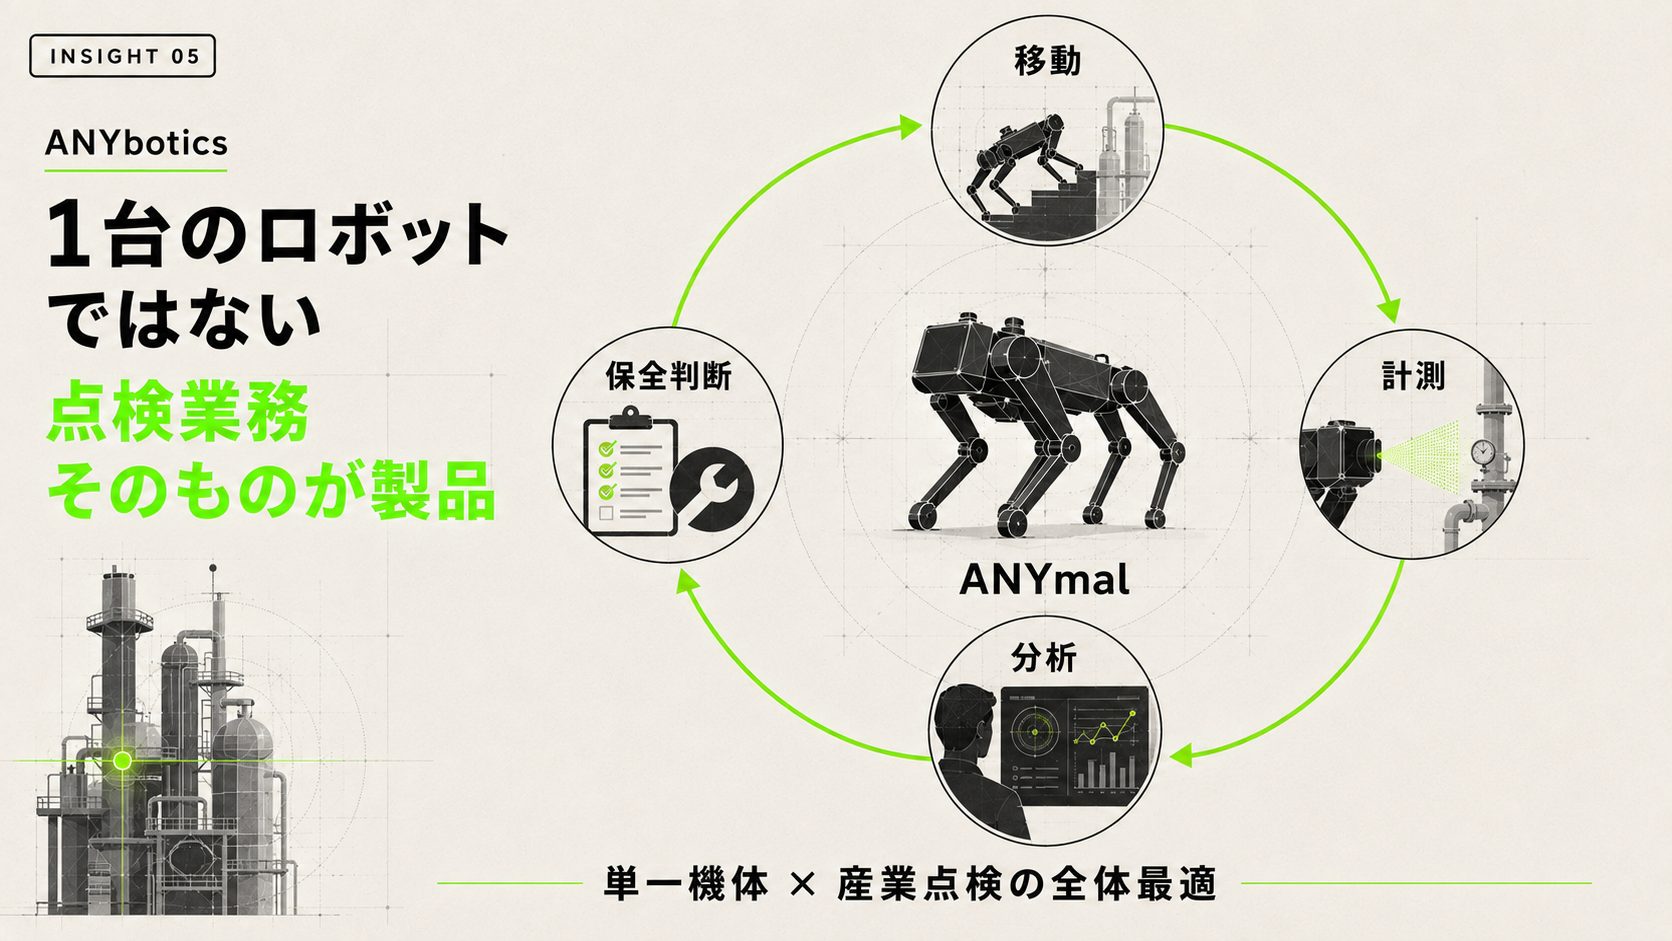
違うのは、知能をシステムのどこに置いたかである。同社が最適化しているのは、単一機体と産業点検ワークフローの全体だ。歩行制御、自律移動、経路計画、階段昇降、障害物回避、異常検知、点検データの分析、そしてミッション管理まで。個々の要素技術ではなく、この一連の連なり全体が同社の製品である。
同社および投資家の発表によれば、ANYmalは200台以上が顧客・パートナーに納入され、石油・ガス、鉱山、電力、金属の現場で週に数千回の点検を実施している。TECHBLITZが取材した2024年時点では出荷150台超だったから、着実に積み上がっている。搭載するのは20倍ズームの可視カメラ、サーマルカメラ、可聴〜超音波域のマイク、LiDAR。追加ペイロードでガス検知や音響イメージングにも対応する。
そして、この路線の核心はROIが計算できることにある。フランクハウザー氏によれば、化学メーカーのW. R. Grace & Co.ではサーモグラフィを用いたロボット1台の導入で年間35万ドルのコスト削減を実現した。多くの顧客が6〜12カ月で投資回収に到達し、そのうえで追加導入に進む。10台以上を運用する顧客もあるという。
同社のビジネスモデルも、この計算しやすさに合わせて設計されている。ロボットを購入してソフトウエアをSaaSとして使うか、ロボットとソフトウエアをまとめてサービスとして使う「Robot as a Service(RaaS)」か。フランクハウザー氏は後者を「ロボットに月給を払う」と表現する。同社が掲げるビジョンは「自律型ロボットの労働力を創出する」──将来、企業は人間だけでなくロボットも雇用する、という発想だ。
なおSkild AIもRaaSを掲げているが、中身は違う。Skild AIのRaaSは「顧客のハードに頭脳を載せる、またはハードごと調達して提供する」という形で、汎用モデルの課金形態だ。ANYboticsのRaaSは、機体・ソフト・保守・認証を含む点検業務そのものの外注である。同じ言葉が、レイヤーの違いを覆い隠している。
象徴的なのが、スイスのセメントメーカーVigier Cimentの事例だ。築150年の工場で、ANYmalは毎晩自律稼働し、6層・3つのミルにまたがる450以上の点検ポイントを回る。狭い階段、粉じん、高温。2025年初頭の稼働開始以来、3万3,000回を超える点検をこなしたと報告されている。収集データはソフトウエア基盤「Data Navigator」へ自動でアップロードされ、過去のベースラインと比較されて故障の予兆が抽出される。
これは「ロボットを1台入れた」話ではない。夜間・週末を含む常時監視という、人間の体制では成立しなかった運用がそこにある。ROIの出方が、汎用モデル型とはまったく違う。
この「特化」は意識的な選択だった。フランクハウザー氏は2024年の取材で、Boston Dynamicsとの違いを問われ、同社のロボットはダンスから捜索救助、検査まで多岐にわたる活動ができると評価したうえで、ANYboticsは産業オペレーター向けの用途に焦点を当てていると答えている。完全な防水・防塵、危険環境での認証、そして自律化・デジタルツイン統合・検査知能(inspection intelligence)。汎用性ではなく、特定業務での確実性を取りにいく判断が、2024年の時点ですでに明確だったことになる。
保守負荷の低さも、この設計思想の帰結だ。同氏によれば、顧客が行う必要があるのは摩耗するシューズの部品交換と、汚れた環境で使った場合の清掃くらいだという。「自転車のようなもの」という言い方をしている。
ANYmal Xは、爆発性雰囲気(ATEX/IECEx Zone 1)で使用できるEx認証を取得した脚型ロボットとして開発された。石油・ガスや化学プラントの相当部分は防爆区域であり、ここに入れる機体は極端に限られる。同社は商用受注を開始しており、公表資料によれば、製品ローンチプログラムに参加するオイル&ガス・化学各社から1億5,000万ドルを超える事前予約・受注があるとされる。
なお本稿執筆時点で、ANYmal Xの顧客出荷が本格化したことを示す公式発表は確認できていない。2026年の市場投入計画と、パートナー各社での試験導入までが確認できる範囲である。こうした安全認証、耐久性、保守体制、供給責任は、モデルの精度とはまったく別種の資産だ。5年かけないと積み上がらない。
顧客システムとの統合も進む。2026年2月には横河電機との提携が発表され、同社のOpreX Robot Management CoreがANYmalおよびANYmal Xのソフトウエアスタックに統合された。防爆・非防爆のロボットを一元管理し、オイル&ガス、電力、金属分野で新たな機会をつくる狙いだ。
第6章:3社比較。序列ではなく、設計の違いとして
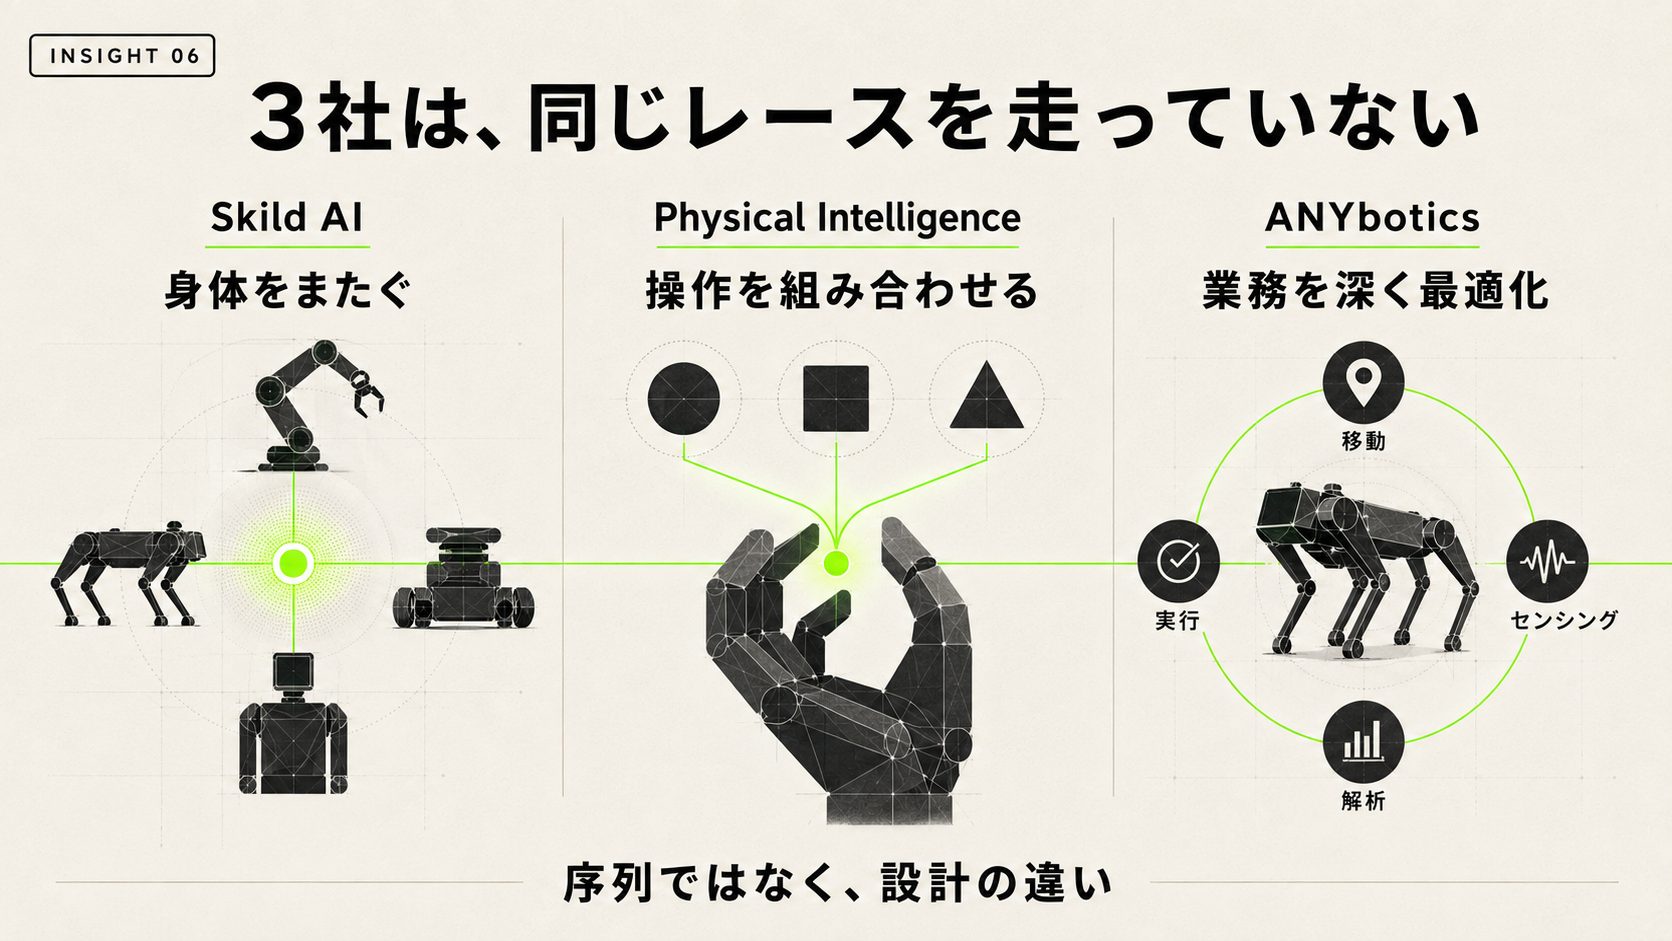
以下の表は、3社を同じ指標で採点するためのものではない。同じ壁に対して、どこに立って、何を賭けているかを並べたものだ。
注意すべきは、調達額と稼働実績を同じ列で比べないことだ。調達額は「市場が織り込んだ期待」の指標であり、納入台数や点検回数は「商用化と現場実装」の指標である。両者は別の質問に答えている。
第7章:なぜSkild AIに巨額資金が集まるのか
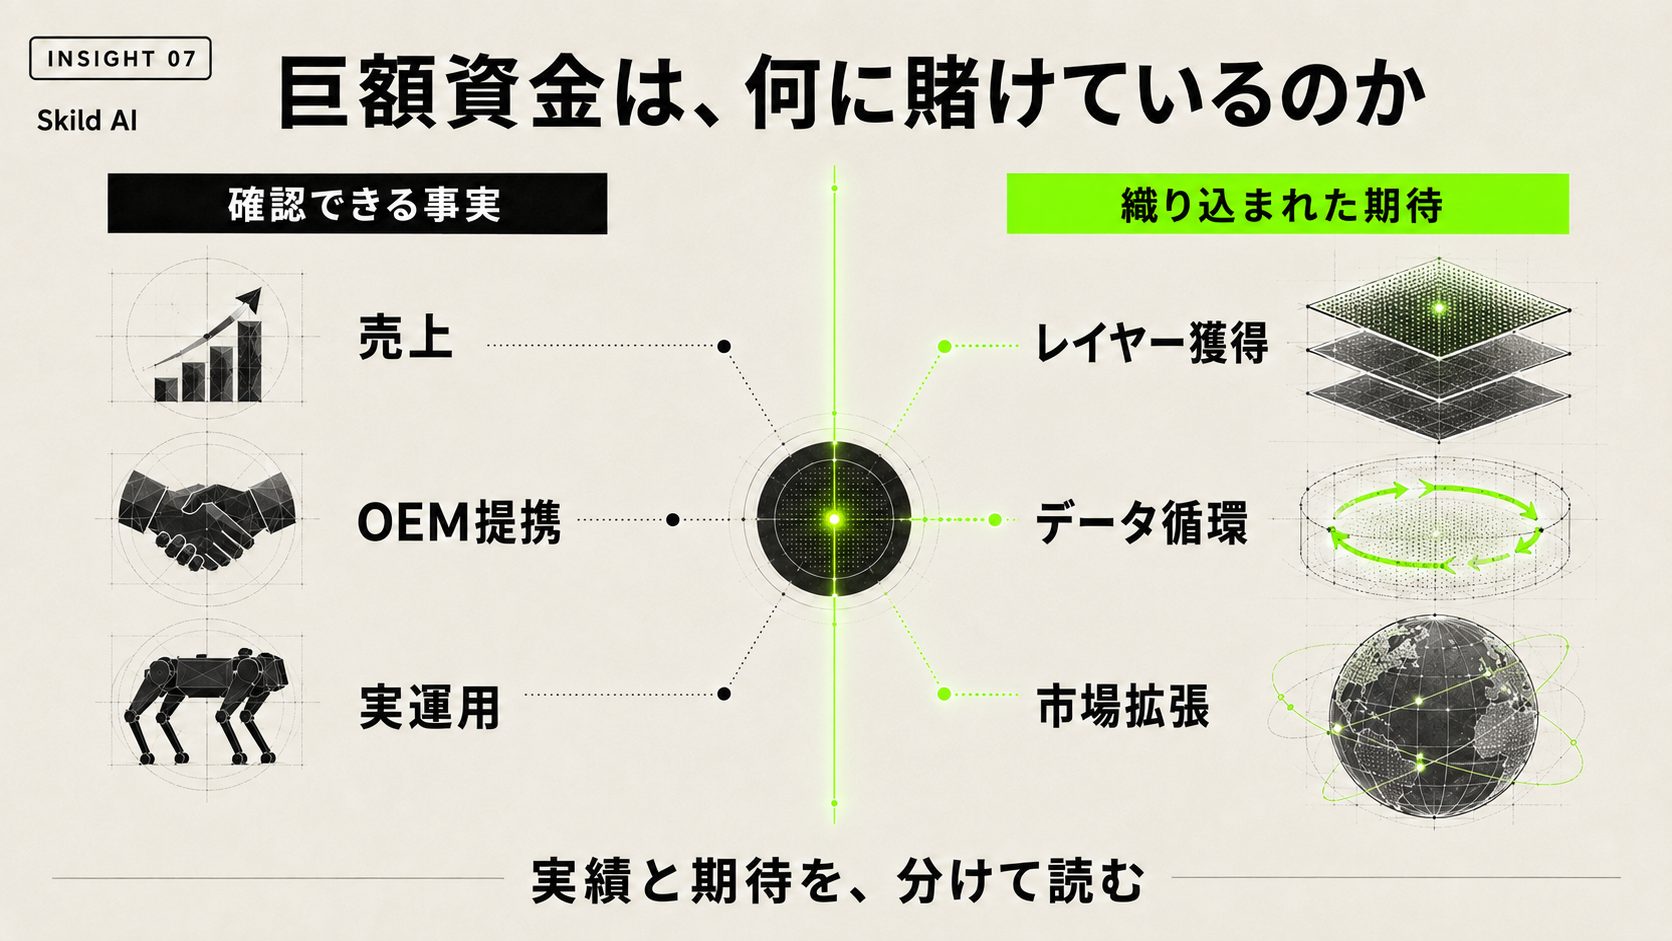
3社は、同じレースを走っていない。では、その中でなぜSkild AIに巨額資金が集まるのか。ここは、事実として確認できることと、投資家が織り込んでいる期待を分けて読む必要がある。
2026年1月、ソフトバンクがリードする約14億ドルのシリーズCが実施され、評価額は140億ドル超となった。NVIDIAのVC部門NVentures、Macquarie Capital、ジェフ・ベゾス(Bezos Expeditions)が参加し、戦略投資家としてSamsung、LG、Schneider Electric、Salesforce Venturesが加わっている。同社発表によれば、2025年の数カ月で稼働ベースの売上がゼロから約3,000万ドルに達した。OEM提携とZebra事業の買収も、いずれも公式発表がある。
期待①:「レイヤー」を取れる可能性
ハードウエアがコモディティ化するなら、価値はソフトウエアに移る──これが投資家とSkild AI側が共有する仮説だ。四足歩行ロボットは10年前は数千万円の研究機材だったが、いまは個人でも買える価格帯の製品がある。「あらゆるロボットを動かす1つのモデル」が成立するなら、それはロボティクスのOSレイヤーになる。
ただし、これは仮説であって事実ではない。産業用途では、耐久性、防爆をはじめとする安全認証、保守体制、長期の供給責任が依然として重い参入障壁として機能している。ANYmal XのZone 1対応Ex認証に価値があるのは、まさにそこが簡単には越えられない壁だからだ。安価な汎用ハードが増えることと、産業現場のハードがコモディティ化することは、同じではない。
期待②:異機種データのフライホイール──ただしトレードオフがある
汎用モデルの強みは、どの機体のどんな行動も同じ1つのモデルに流れ込むことだ。展開が増えるほどモデルが良くなり、モデルが良くなるほど展開が増える。Zebra買収とOEM提携は、この循環の入り口を広げる動きとして読める。
ただし「垂直統合型のデータは自分だけを賢くする」というのは単純化しすぎだ。ANYboticsにも明確なフライホイールがある。同一機体・同一業務から集まる実運用データは、機体差やタスク差というノイズがなく品質が高い。それが顧客と現場をまたいで蓄積され、Data Navigatorのような分析基盤を通じて全顧客の異常検知精度に返っていく。深さのフライホイールだ。
逆に、Skild AI型の異機種データ統合には固有の難しさがある。機体ごとに関節構成もセンサーも制御周期も違い、データ品質はばらつく。そして最も現実的な壁が、顧客とのデータ契約だ。自社工場のデータがベンダーのモデルを通じて競合の性能を上げることを、どの企業も無条件には受け入れない。広さのフライホイールと、深さのフライホイール。どちらにも固有の摩擦がある。
期待③:市場そのものを広げる可能性
NVIDIAが公開したSkild AIの導入事例には、投資判断に直結する数字が並ぶ。Skild Brainは4,000〜1万5,000ドルの安価でノイズの多いハードウエアでも展開に成功しており、従来のカスタム設計システムが25万ドル超であるのに対し、総保有コスト(TCO)は10分の1になるという。
ただしこれは、当事者2社による共同発表であり、独立した第三者による検証結果ではない。数字の性質を取り違えないほうがいい。もし再現するなら、専用機でしか成立しなかった自動化のROIラインが大幅に下がる。市場規模の定義そのものが変わる、という主張である。 なお、戦略投資家の顔ぶれ自体もシグナルだ。Samsung、LG、Schneider Electric──製造、電機、電力インフラ。「使う側」が投資家に並ぶラウンドは、財務投資家だけのラウンドとは意味が違う。